中联重科股票深度解析:A+H双平台布局下的工程机械龙头价值重估
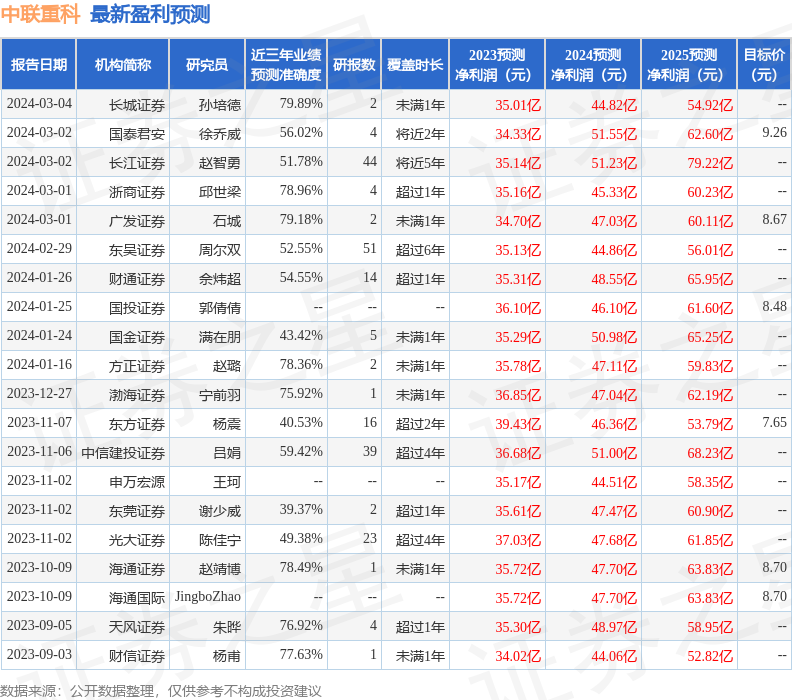
在工程机械行业周期波动与农业机械现代化转型的交汇点上,中联重科(000157.SZ / 01157.HK)作为国内少数实现A+H双平台上市的装备制造企业,其股票价值逻辑正经历一轮结构性重塑。本文结合公开财报数据与行业运行指标,从业务结构、财务质量、估值水平三个维度展开分析,供关注000157股价走势的投资者参考。
一、A+H双平台:中联重科股票的市场结构特征
中联重科A股(000157)于2000年在深交所上市,H股(01157)于2010年在港交所挂牌,形成" A+H"双融资平台。这一结构带来的直接影响是:A股与H股之间存在价差,H股长期处于折价状态,反映境外资金对工程机械周期属性的谨慎定价,而A股则更多受国内基建预期与政策催化驱动。
从市值维度看,截至2024年三季度末,中联重科总市值维持在600亿元上下区间波动,在工程机械板块中位居前列,但与行业龙头相比仍有差距。这一市值水平既包含了传统起重机械、混凝土机械的存量价值,也部分计入了高空作业平台、农业机械等新兴业务的成长预期。
二、财报拆解:收入结构与盈利质量的关键变化
翻阅中联重科近年财报,几个数据值得关注:
- 收入结构多元化:起重机械与混凝土机械合计贡献收入占比已从早年的八成以上降至约六成,高空作业机械、土方机械、农业机械的占比持续提升,其中高空作业平台业务增速在2023年超过30%,成为第二增长曲线。
- 海外收入占比抬升:2023年公司境外收入占比接近四成,中东、东南亚、非洲等"一带一路"沿线市场贡献显著。海外业务毛利率普遍高于国内,对整体盈利形成支撑。
- 经营性现金流改善:经历上一轮周期低谷后,公司应收账款管理趋严,经营活动现金流净额连续多期为正,财务稳健度较2015年前后有实质性提升。
需要指出的是,工程机械行业具有强周期属性,收入确认与下游开工率高度相关。投资者在解读中联重科财报时,应重点关注新签订单、存量设备开工小时数等先行指标,而非单季利润的短期波动。
三、农业机械板块:被低估的估值变量
在A股农业机械上市公司中,中联重科是少数具备全链条布局的企业之一。旗下中联农机覆盖拖拉机、收割机、烘干机等品类,受益于国内农机购置补贴政策延续与粮食安全战略推进,该板块收入保持稳定增长。尽管当前农业机械业务在总营收中占比尚不足一成,但其抗周期属性与政策确定性,为000157股价提供了一定的估值安全垫。
对比纯工程机械标的,中联重科"工程机械+农业机械"的双轮结构,在行业下行期具备更强的收入韧性,这也是部分机构在中联重科行情研判中给予差异化定价的原因。
四、估值与风险:中联重科股票的投资视角
从估值指标看,中联重科A股动态市盈率长期处于工程机械板块中低位,市净率在1倍附近徘徊,处于历史估值区间的偏低位置。低估值既反映周期担忧,也意味着若行业景气度回升,存在估值修复空间。
风险层面需关注三点:其一,国内房地产投资增速放缓对混凝土机械需求的拖累;其二,海外市场汇率波动与地缘政治不确定性;其三,行业价格竞争对毛利率的侵蚀。对于关注中联重科市值的投资者而言,跟踪月度挖掘机销量、起重机开工数据等高频指标,比追逐短期股价波动更具参考价值。
综合来看,中联重科股票的投资逻辑并非单一的周期博弈,而是"传统业务筑底+新兴业务增量+海外市场扩张"的三重叠加。在工程机械股票整体估值处于低位的背景下,其A+H双平台结构与农业机械布局构成了差异化看点,后续走势仍需以行业数据与财报验证为锚。